Your sustainability reports are only as strong as votre evidence

La Corporate Sustainability Reporting Directive impose aux entreprises d’évaluer et de publier les effets de leurs activités sur les personnes et l’environnement. Ces déclarations doivent reposer sur des informations concrètes, pas sur des hypothèses. Business Radar fournit la couche de données continue et structurée dont votre programme a besoin.

210+

Catégories de risque associées aux thèmes de durabilité des ESRS

100K

Sources d’actualité validées, mondiales, locales et sectorielles

2K

Double matérialité, incidences et risques financiers réunis dans une seule plateforme d’intelligence

FY27

Le premier rapport des entreprises de la vague 2 porte sur FY2027. L’année 2026 constitue votre période de préparation

Conçu pour la double matérialité de la CSRD

Double matérialité

Fondez votre analyse de matérialité sur des preuves plutôt que sur des hypothèses

L'évaluation de double matérialité de la CSRD doit reposer sur des faits, c'est-à-dire sur les incidences réelles et potentielles tout au long de votre chaîne de valeur, et non sur des opinions subjectives. Business Radar vous fournit des informations classées et notées sur plus de 210 catégories de risques, associées aux thèmes de durabilité des ESRS.

  • Incidents environnementaux, violations du droit du travail et défaillances de gouvernance classés automatiquement
  • Le filtrage par matérialité fait ressortir les événements susceptibles d’avoir un effet sur l’entreprise ou ses déclarations
  • Classification du sentiment et score de pertinence pour étayer l’évaluation des incidences
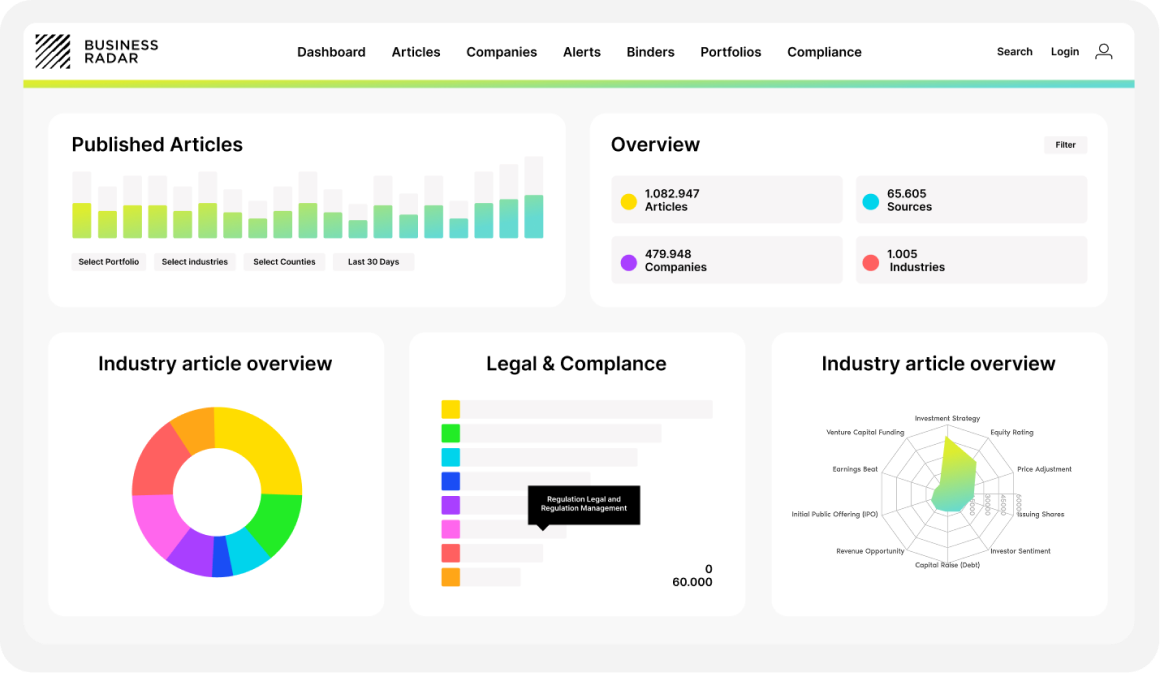
Fondez votre analyse de matérialité sur des preuves plutôt que sur des hypothèses
Intelligence sur la chaîne de valeur

Visualisez toute votre chaîne de valeur, pas seulement vos fournisseurs directs

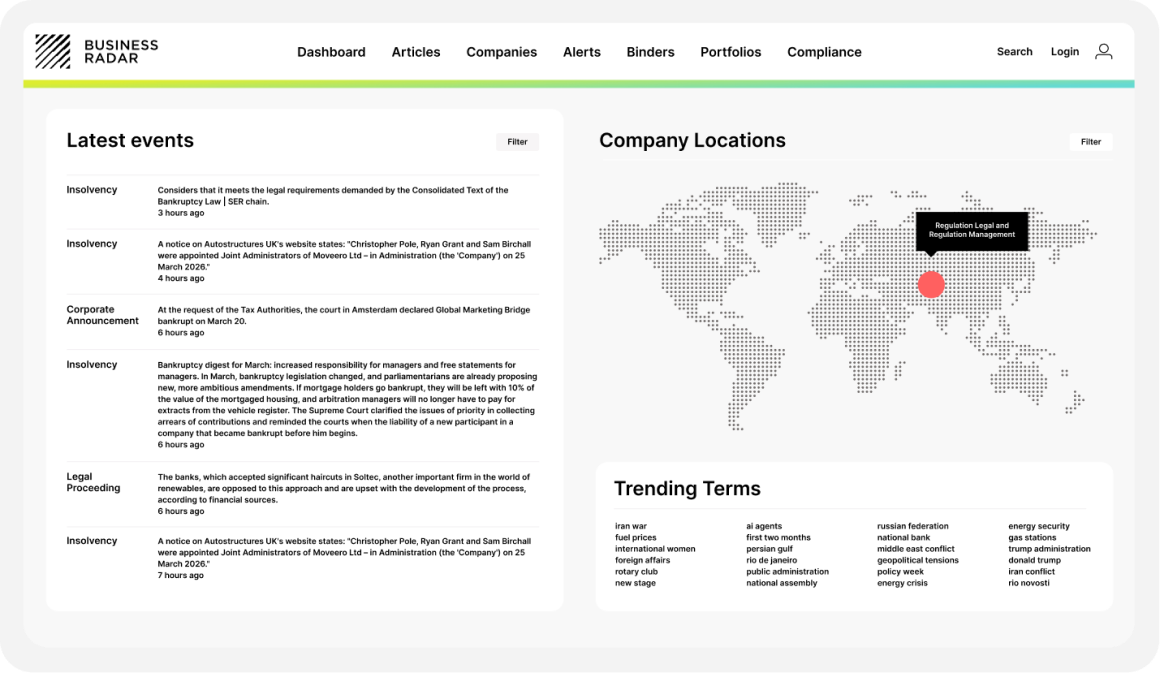
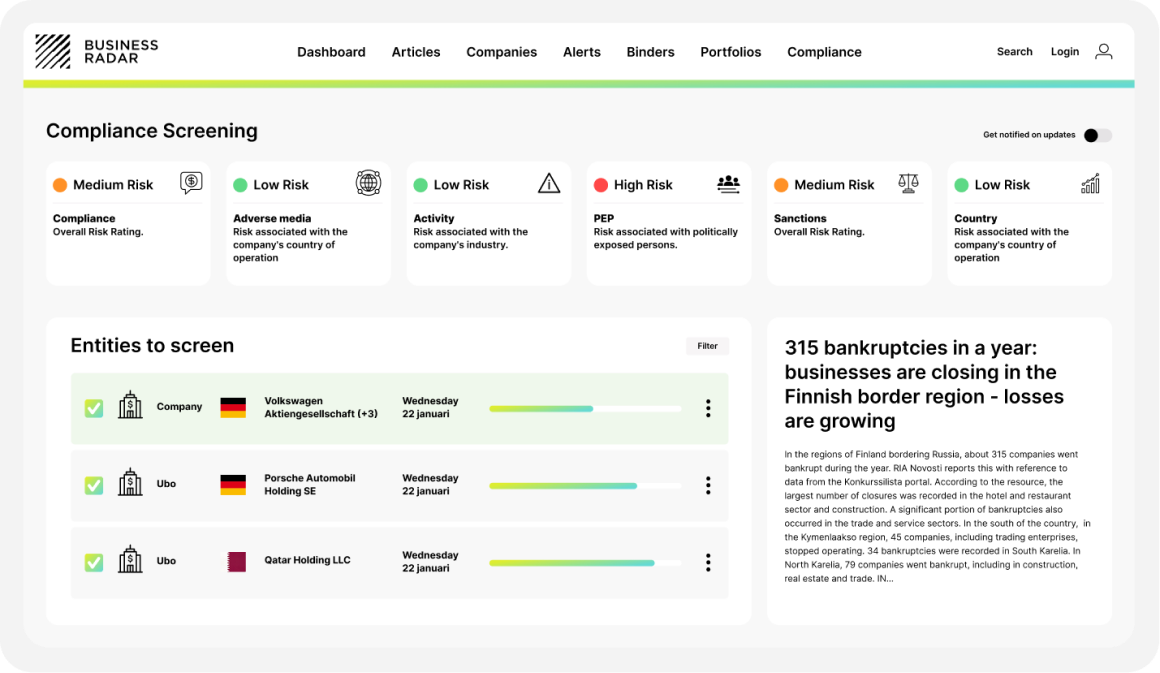
La double matérialité de la CSRD couvre les incidences dans toute votre chaîne de valeur. Business Radar cartographie les entreprises incluses dans votre périmètre de reporting, afin que les entités porteuses de risques ESG réels ne restent pas invisibles.

  • Liens entre entreprises et cartographie des filiales via Dun & Bradstreet
  • Données UBO et visibilité mondiale sur les structures de propriété
  • Import massif d’entités pour couvrir tout votre périmètre de reporting
Visualisez toute votre chaîne de valeur, pas seulement vos fournisseurs directs
Preuves prêtes pour l’assurance

Chaque donnée est documentée. Chaque source est traçable.

Les rapports CSRD font l’objet d’une assurance externe. Lorsque les auditeurs vérifient vos déclarations de durabilité, Business Radar fournit les preuves associées à chaque chiffre, avec la date et la source.

  • Piste d’audit complète : horodatage, données sources et classification des risques
  • Rapports exportables pour l’assurance et les dossiers internes
  • Un relevé clair des informations connues et du moment où elles l’ont été
Chaque donnée est documentée. Chaque source est traçable.

Related national frameworks

La CSDDD s'appuie sur des lois relatives aux chaînes d'approvisionnement déjà en vigueur en Europe. Celles-ci s'appliquent dès à présent, indépendamment du calendrier de la CSRD.

  • Loi allemande sur les chaînes d’approvisionnement (LkSG)

    En vigueur depuis 2023 pour les entreprises comptant 1000+ salariés en Allemagne. La loi exige des analyses annuelles des risques, des mesures préventives et un mécanisme de plainte. Elle s’applique de manière autonome jusqu’à ce que l’Allemagne confirme son alignement sur le champ de la CSDDD.

  • Devoir de vigilance français

    S’applique aux entreprises comptant 5000+ salariés en France ou 10000+ dans le monde. Exige la publication annuelle d’un plan de vigilance couvrant la cartographie des risques, l’évaluation des fournisseurs et un dispositif de suivi.

  • UK Modern Slavery Act

    S’applique à toute entreprise active au Royaume-Uni dont le chiffre d’affaires mondial dépasse £36M. Exige une déclaration annuelle sur les mesures prises pour éviter toute forme d’esclavage moderne dans les chaînes d’approvisionnement ou les activités.

Découvrez comment nous complétons votre programme CSRD

Que vous construisiez votre dispositif de due diligence de zéro ou que vous éprouviez celui dont vous disposez déjà, notre équipe peut vous montrer comment Business Radar répond à vos obligations.

Frequently Asked Questions about ESG Monitoring avec Business Radar

Comment Business Radar soutient-il notre évaluation de double matérialité ?

La CSRD exige que l'évaluation repose sur des faits, c'est-à-dire sur les incidences réelles et potentielles plutôt que sur une appréciation interne. Business Radar fournit des informations classées et notées sur plus de 210 catégories de risques, associées aux thèmes de durabilité des ESRS, avec classification du sentiment et score de pertinence : le volet incidences comme le volet financier de la matérialité reposent ainsi sur des preuves documentées.

Cette couverture porte-t-elle sur l'ensemble de la chaîne de valeur ou uniquement sur les fournisseurs directs ?

Votre périmètre de reporting s'arrête rarement aux relations directes, et la surveillance non plus. Les liens entre entreprises et la cartographie des filiales via Dun & Bradstreet, combinés aux données UBO, relient les événements aux entités qui composent votre chaîne de valeur : les risques portés par les filiales et les sociétés liées ne restent donc pas invisibles.

Ces preuves résisteront-elles à une assurance externe ?

C'est précisément l'objectif. Chaque donnée dispose d'une piste d'audit complète, avec horodatage, données sources et classification des risques, et les rapports sont exportables pour l'assurance et les dossiers internes. Lorsque les auditeurs vérifient une déclaration de durabilité, vous pouvez démontrer ce que vous saviez, à quel moment et d'où provenait l'information.

Nous faisons partie de la vague 2. Quand devons-nous commencer ?

Votre premier rapport porte sur l'exercice 2027, ce qui fait de 2026 votre période de préparation. Une évaluation de double matérialité défendable suppose une base de surveillance en amont, et la constitution de cette base prend des mois, pas des semaines. Démarrer maintenant permet à votre premier cycle de reporting de s'appuyer sur une année complète de preuves structurées.

Business Radar produit-il lui-même le rapport CSRD ?

Non, et c'est un choix délibéré. Business Radar constitue la couche d'intelligence et de preuves qui sous-tend votre reporting : la plateforme surveille, classe et documente les événements sur lesquels reposent votre évaluation de matérialité et vos déclarations. Elle vient compléter vos outils et processus de reporting plutôt que de les remplacer.

Pouvons-nous connecter la solution aux systèmes que nous utilisons déjà ?

Oui. Vous pouvez travailler directement dans la plateforme ou transférer les signaux vers vos propres systèmes via l'API et les exports. L'import massif d'entités permet de charger et de surveiller l'ensemble de votre périmètre de reporting dès le premier jour, plutôt qu'entité par entité.