Your sustainability reports are only as strong as Ihr evidence

Die Corporate Sustainability Reporting Directive verpflichtet Unternehmen zu bewerten und offenzulegen, wie sich ihre Geschäftstätigkeit auf Menschen und Umwelt auswirkt. Dafür sind belastbare Informationen statt Annahmen erforderlich. Business Radar liefert die kontinuierliche, strukturierte Datengrundlage für Ihr Programm.

210+

Risikokategorien, die den ESRS Nachhaltigkeitsthemen zugeordnet sind

100K

Validierte globale, lokale und branchenspezifische Nachrichtenquellen

2K

Doppelte Wesentlichkeit mit Auswirkungen und finanziellen Risiken in einer einzigen Intelligence Plattform

FY27

Der erste Bericht für Unternehmen der Welle 2 betrifft FY2027. Das Jahr 2026 ist Ihr Vorbereitungszeitraum

Entwickelt für die doppelte Wesentlichkeit der CSRD

Doppelte Wesentlichkeit

Erstellen Sie eine Wesentlichkeitsanalyse auf der Grundlage von Nachweisen statt Annahmen

Die Wesentlichkeitsanalyse nach CSRD muss faktenbasiert sein und auf tatsächlichen sowie potenziellen Auswirkungen entlang der gesamten Wertschöpfungskette beruhen, nicht auf subjektiven Einschätzungen. Business Radar liefert klassifizierte und bewertete Informationen zu über 210 Risikokategorien, die den ESRS Nachhaltigkeitsthemen zugeordnet sind.

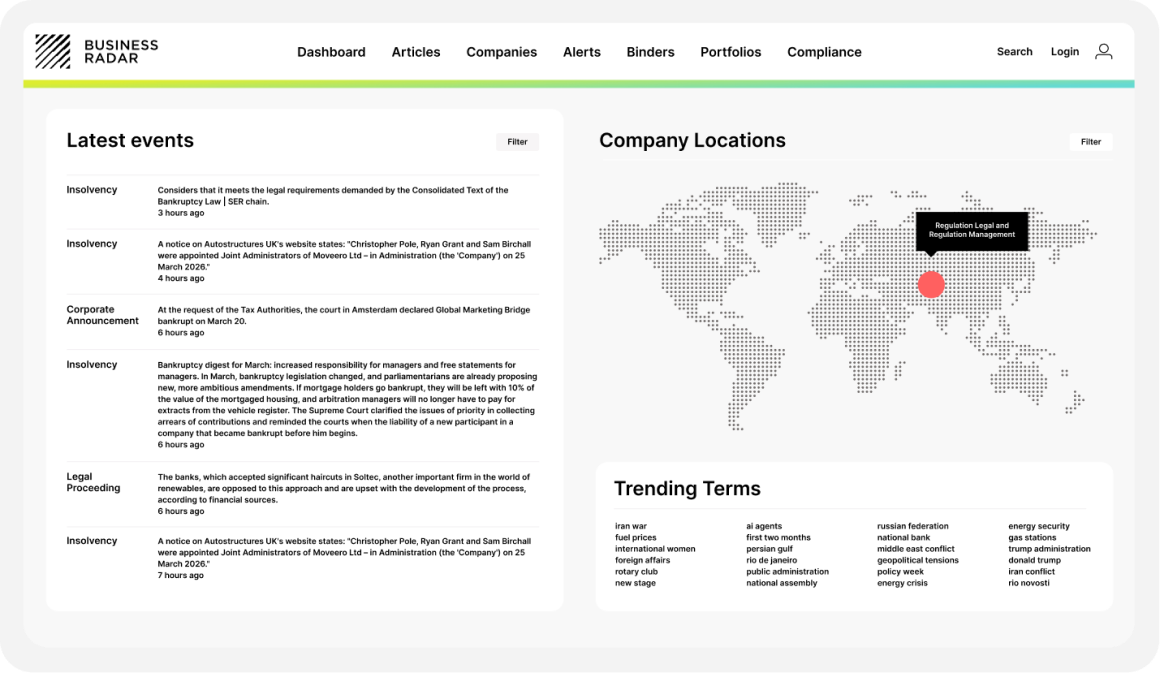
  • Umweltvorfälle, Arbeitsrechtsverstöße und Mängel in der Unternehmensführung werden automatisch klassifiziert
  • Wesentlichkeitsbasierte Filter zeigen Ereignisse mit möglichen geschäftlichen oder berichtsrelevanten Auswirkungen
  • Stimmungsklassifizierung und Relevanzbewertung zur Unterstützung der Wirkungsanalyse
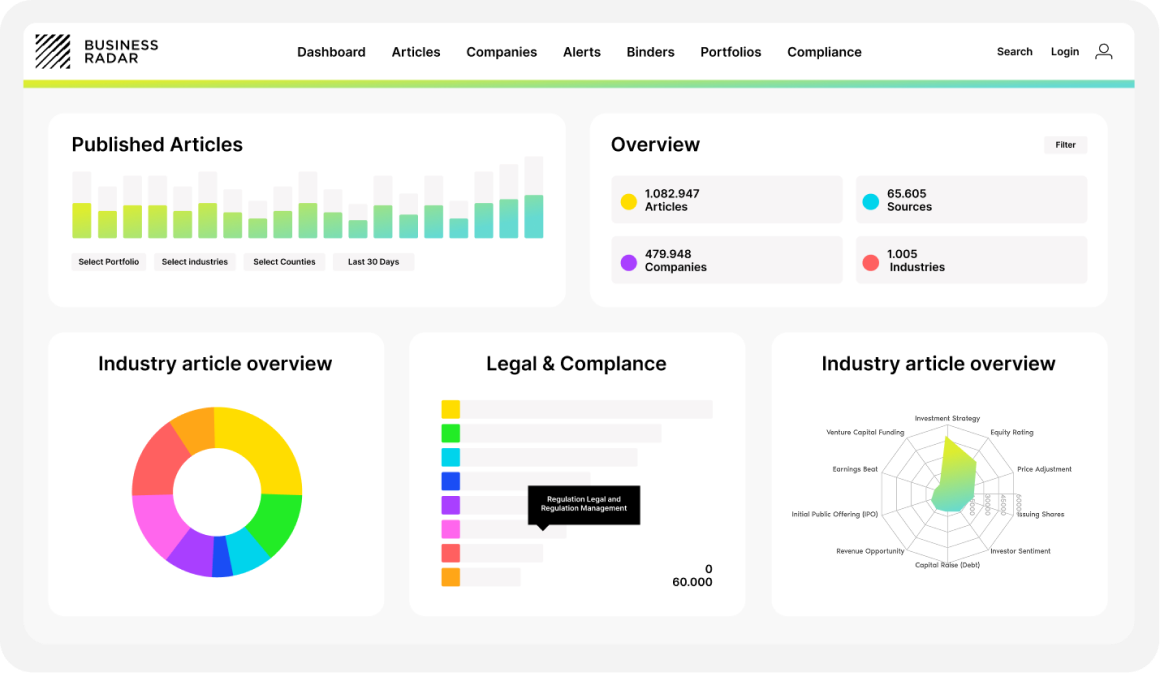
Erstellen Sie eine Wesentlichkeitsanalyse auf der Grundlage von Nachweisen statt Annahmen
Informationen zur Wertschöpfungskette

Überblicken Sie die gesamte Wertschöpfungskette, nicht nur Ihre direkten Lieferanten

Die doppelte Wesentlichkeit der CSRD umfasst Auswirkungen in Ihrer gesamten Wertschöpfungskette. Business Radar ordnet die Unternehmen innerhalb Ihres Berichtsrahmens zu, damit Organisationen mit tatsächlichen ESG Risiken nicht verborgen bleiben.

  • Unternehmensverflechtungen und Zuordnung von Tochtergesellschaften über Dun & Bradstreet
  • UBO Daten und weltweiter Einblick in Eigentumsverhältnisse
  • Massenimport von Unternehmen zur Abdeckung Ihres vollständigen Berichtsrahmens
Überblicken Sie die gesamte Wertschöpfungskette, nicht nur Ihre direkten Lieferanten
Nachweise für die externe Prüfung

Jeder Datenpunkt wird dokumentiert. Jede Quelle bleibt nachvollziehbar.

CSRD Berichte werden extern geprüft. Wenn Prüfer Ihre Nachhaltigkeitsaussagen untersuchen, liefert Business Radar die Nachweise hinter jeder Zahl, einschließlich Datum und Quelle.

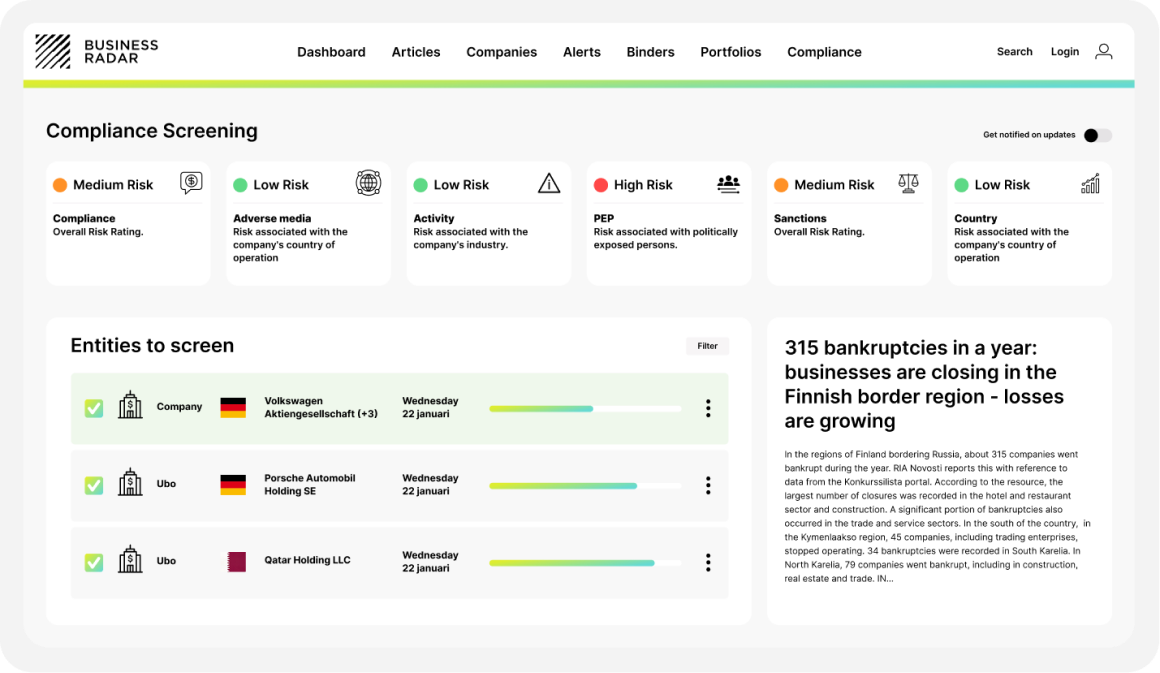
  • Vollständiger Prüfpfad: Zeitstempel, Quelldaten und Risikoklassifizierung
  • Exportierbare Berichte für die externe Prüfung und interne Dokumentation
  • Eine klare Dokumentation darüber, welche Informationen Ihnen zu welchem Zeitpunkt vorlagen
Jeder Datenpunkt wird dokumentiert. Jede Quelle bleibt nachvollziehbar.

Related national frameworks

Die CSDDD baut auf Lieferkettengesetzen auf, die in Europa bereits in Kraft sind. Diese gelten unabhängig vom Zeitplan der CSRD bereits heute.

  • Deutsches Lieferkettensorgfaltspflichtengesetz (LkSG)

    Gilt seit 2023 für Unternehmen mit 1.000+ Beschäftigten in Deutschland. Es verlangt jährliche Risikoanalysen, Präventionsmaßnahmen und ein Beschwerdeverfahren. Das Gesetz gilt eigenständig, bis Deutschland die Anpassung an den Geltungsbereich der CSDDD bestätigt.

  • Französisches Gesetz zur Sorgfaltspflicht

    Gilt für Unternehmen mit 5.000+ Beschäftigten in Frankreich oder 10.000+ weltweit. Verlangt einen jährlich veröffentlichten Sorgfaltsplan, der Risikokartierung, Lieferantenbewertung und ein Überwachungssystem umfasst.

  • UK Modern Slavery Act

    Gilt für jedes im Vereinigten Königreich tätige Unternehmen mit einem weltweiten Umsatz von mehr als £36M. Verlangt eine jährliche Erklärung zu den Maßnahmen, mit denen moderne Sklaverei in Lieferketten und im Geschäftsbetrieb verhindert wird.

Erfahren Sie, wie wir Ihr CSRD Programm ergänzen

Ob eine Due-Diligence-Infrastruktur neu aufgebaut oder eine bestehende auf den Prüfstand gestellt wird: Unser Team zeigt, wie Business Radar zu den jeweiligen Pflichten passt.

Häufig Gefragt Fragen Über ESG Überwachung mit Business Radar

Wie unterstützt Business Radar die Analyse der doppelten Wesentlichkeit?

Die CSRD verlangt eine faktenbasierte Analyse, die auf tatsächlichen und potenziellen Auswirkungen beruht und nicht auf internen Einschätzungen. Business Radar liefert klassifizierte und bewertete Informationen zu über 210 Risikokategorien, die den ESRS Nachhaltigkeitsthemen zugeordnet sind, einschließlich Stimmungsklassifizierung und Relevanzbewertung. So beruhen sowohl die Auswirkungs- als auch die Finanzperspektive der Wesentlichkeit auf dokumentierten Nachweisen.

Deckt dies die gesamte Wertschöpfungskette ab oder nur direkte Lieferanten?

Der Berichtsrahmen endet selten bei direkten Geschäftsbeziehungen, und das Monitoring ebenso wenig. Unternehmensverflechtungen und die Zuordnung von Tochtergesellschaften über Dun & Bradstreet verknüpfen in Kombination mit UBO-Daten Entwicklungen mit den Unternehmen hinter der Wertschöpfungskette. So bleiben Risiken bei Tochter- und verbundenen Gesellschaften nicht verborgen.

Halten die Nachweise einer externen Prüfung stand?

Genau dafür ist die Lösung entwickelt. Jeder Datenpunkt verfügt über einen vollständigen Prüfpfad mit Zeitstempeln, Quelldaten und Risikoklassifizierung, und Berichte lassen sich für die externe Prüfung und die interne Dokumentation exportieren. Wenn Prüfer eine Nachhaltigkeitsaussage untersuchen, lässt sich belegen, welche Informationen wann vorlagen und woher sie stammen.

Unser Unternehmen gehört zur Welle 2. Wann sollten wir beginnen?

Der erste Bericht betrifft FY2027, damit ist 2026 der Vorbereitungszeitraum. Eine belastbare Analyse der doppelten Wesentlichkeit benötigt eine Monitoring-Grundlage, und deren Aufbau dauert Monate, nicht Wochen. Ein früher Start bedeutet, dass der erste Berichtszyklus auf einem vollen Jahr strukturierter Nachweise beruht.

Erstellt Business Radar den CSRD-Bericht selbst?

Nein, und das ist bewusst so. Business Radar bildet die Informations- und Nachweisebene unterhalb der Berichterstattung: Die Lösung überwacht, klassifiziert und dokumentiert die Entwicklungen, auf denen Wesentlichkeitsanalyse und Offenlegungen beruhen. Sie ergänzt vorhandene Berichtstools und Prozesse, statt sie zu ersetzen.

Lässt sich die Lösung an bestehende Systeme anbinden?

Ja. Die Arbeit erfolgt wahlweise direkt in der Plattform oder über API und Exporte in den eigenen Systemen. Durch den Massenimport von Unternehmen lässt sich der vollständige Berichtsrahmen von Anfang an laden und überwachen, statt Unternehmen einzeln zu erfassen.